Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Warum funktioniert die Dornier Do 328 Version 16 nicht in X-Plane 11?
Es gibt verschiedene Gründe, warum die Dornier Do 328 Version 16 möglicherweise nicht in X-Plane 11 funktioniert. Einer der Hauptgründe könnte sein, dass das Flugzeugmodell nicht mit der aktuellen Version von X-Plane kompatibel ist. Es könnte auch sein, dass es Probleme mit der Installation oder Konfiguration des Flugzeugmodells gibt. Es ist ratsam, die Foren oder Support-Seiten von X-Plane zu überprüfen, um mögliche Lösungen für das Problem zu finden. **
What do you like to do?
I am an AI language model, so I don't have personal preferences or the ability to engage in activities. However, I am designed to assist with a wide range of tasks, such as answering questions, providing information, and engaging in conversation on various topics. **

Ähnliche Suchbegriffe für Dornier Do 17
Top-Angebote
Produkte zum Begriff Dornier Do 17:
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Do you?
I am an AI and do not have personal preferences or feelings. I am here to assist you with any questions or tasks you may have. **
-
Heißt es "Do you do a great job?" oder "Do you make a good job?"
Es heißt "Do you do a great job?". Die Verwendung von "do" in diesem Satz bezieht sich auf die Ausführung einer Aufgabe oder Tätigkeit. "Make" wird normalerweise verwendet, um etwas physisch herzustellen oder zu produzieren. **
-
Wie antwortet man auf "How do you do?" mit "How do you do?" oder auf "What's up, man?" mit "Nicht viel, und bei dir?"
Auf die Frage "How do you do?" antwortet man normalerweise ebenfalls mit "How do you do?". Es handelt sich dabei um eine formelle Begrüßungsfloskel, die nicht unbedingt eine echte Frage nach dem Befinden beinhaltet. Auf die informelle Frage "What's up, man?" könnte man mit "Nicht viel, und bei dir?" antworten, um höflich zu fragen, wie es der anderen Person geht. Es ist eine lockere Art, sich nach dem Befinden des anderen zu erkundigen. **
-
Was ist der Unterschied zwischen "to do" und "to do"?
Es gibt keinen Unterschied zwischen "to do" und "to do", da es sich um die gleiche Phrase handelt. "To do" ist die Infinitivform des Verbs "do" im Englischen und bedeutet "tun" oder "machen". Es wird verwendet, um Handlungen oder Aufgaben auszudrücken, die noch erledigt werden müssen. **
Do you have?
I am an AI language model and do not possess physical objects or possessions. However, I have access to a vast amount of information and can assist with answering questions or providing guidance on various topics. **
Do you shop?
As an AI, I do not have the capability to shop. However, I can assist you with finding information about shopping or provide recommendations for products or services. **
Top-Angebote
Produkte zum Begriff Dornier Do 17:
-
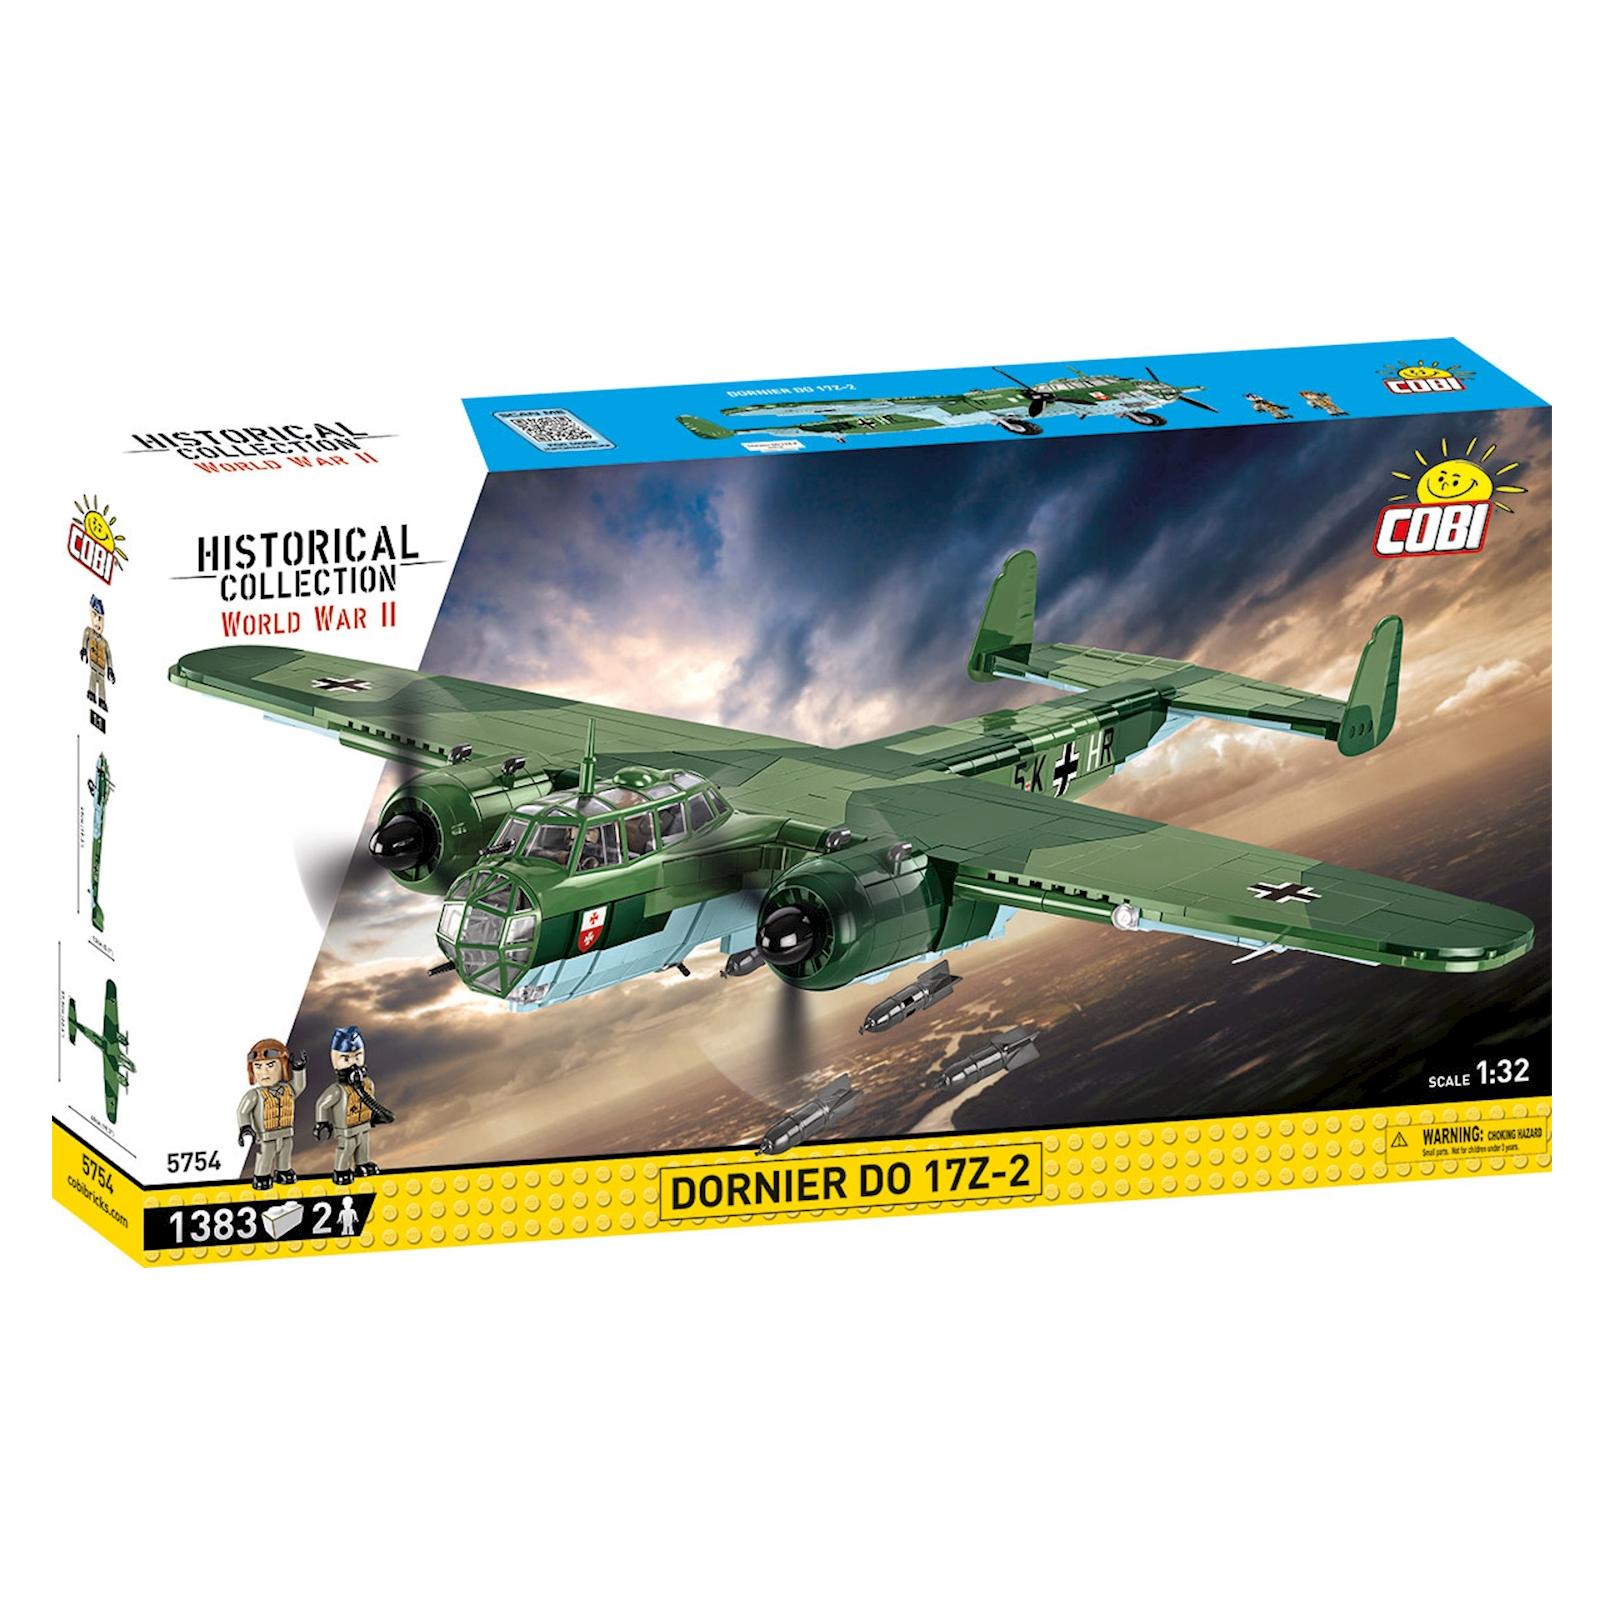
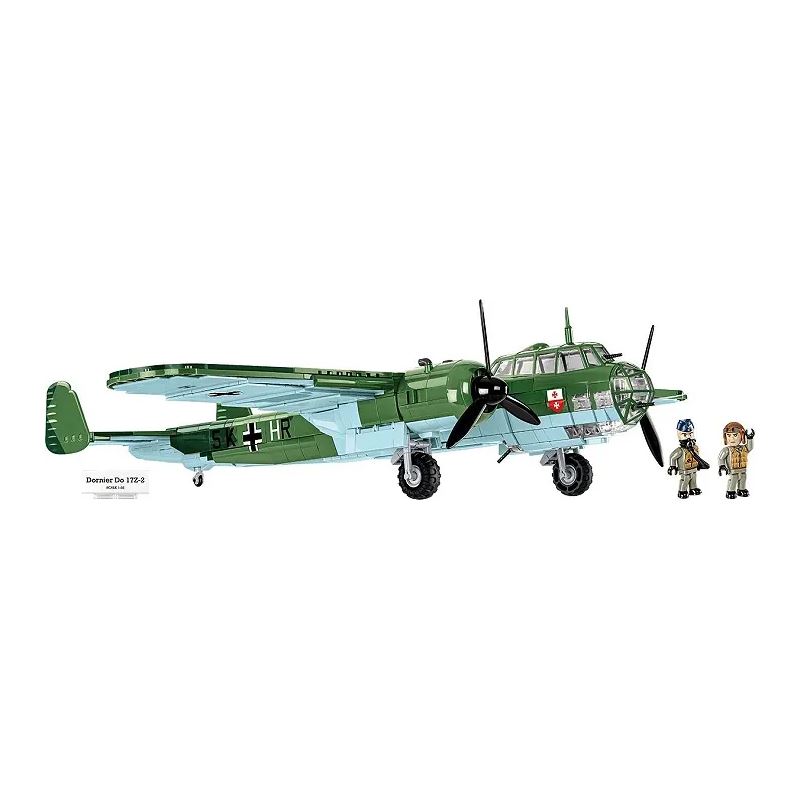
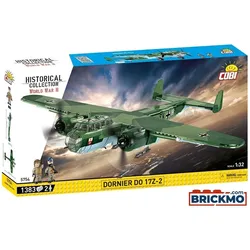
Cobi H.C. WWII Dornier Do 17Die Dornier Do 17 war ein deutscher zweimotoriger Schulterdecker aus dem Zweiten Weltkrieg, der in erster Linie als Bomber und Aufklärer eingesetzt wurde. Im weiteren Verlauf des Krieges fand sie auch als Schleppflugzeug für Lastensegler Verwendung. Produziert wurde die Do 17 in mehreren Varianten von August 1936 bis Oktober 1940. Die verschiedenen Z-Versionen der Do 17 wurden ab 1939 hergestellt und waren die leistungsstärksten und folglich auch meistgebauten. Ab Ende 1940 wurde die Dornier Do 17 durch Bomber anderer Hersteller, wie die Junkers Ju 88 oder die Heinkel He 111, und durch die Dornier Do 217 ersetzt. Das Modell besteht aus 1383 Teilen, enthält 2 Minifiguren, bedruckte Blöcke und bewegliche Elemente. Die Modellmasse (LxBxH) betragen 49 x 57,5 x 13 cm.84,76 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum funktioniert die Dornier Do 328 Version 16 nicht in X-Plane 11?
Es gibt verschiedene Gründe, warum die Dornier Do 328 Version 16 möglicherweise nicht in X-Plane 11 funktioniert. Einer der Hauptgründe könnte sein, dass das Flugzeugmodell nicht mit der aktuellen Version von X-Plane kompatibel ist. Es könnte auch sein, dass es Probleme mit der Installation oder Konfiguration des Flugzeugmodells gibt. Es ist ratsam, die Foren oder Support-Seiten von X-Plane zu überprüfen, um mögliche Lösungen für das Problem zu finden. **
-
What do you like to do?
I am an AI language model, so I don't have personal preferences or the ability to engage in activities. However, I am designed to assist with a wide range of tasks, such as answering questions, providing information, and engaging in conversation on various topics. **
-
Do you?
I am an AI and do not have personal preferences or feelings. I am here to assist you with any questions or tasks you may have. **
-
Heißt es "Do you do a great job?" oder "Do you make a good job?"
Es heißt "Do you do a great job?". Die Verwendung von "do" in diesem Satz bezieht sich auf die Ausführung einer Aufgabe oder Tätigkeit. "Make" wird normalerweise verwendet, um etwas physisch herzustellen oder zu produzieren. **
Ähnliche Suchbegriffe für Dornier Do 17
-
Wie antwortet man auf "How do you do?" mit "How do you do?" oder auf "What's up, man?" mit "Nicht viel, und bei dir?"
Auf die Frage "How do you do?" antwortet man normalerweise ebenfalls mit "How do you do?". Es handelt sich dabei um eine formelle Begrüßungsfloskel, die nicht unbedingt eine echte Frage nach dem Befinden beinhaltet. Auf die informelle Frage "What's up, man?" könnte man mit "Nicht viel, und bei dir?" antworten, um höflich zu fragen, wie es der anderen Person geht. Es ist eine lockere Art, sich nach dem Befinden des anderen zu erkundigen. **
-
Was ist der Unterschied zwischen "to do" und "to do"?
Es gibt keinen Unterschied zwischen "to do" und "to do", da es sich um die gleiche Phrase handelt. "To do" ist die Infinitivform des Verbs "do" im Englischen und bedeutet "tun" oder "machen". Es wird verwendet, um Handlungen oder Aufgaben auszudrücken, die noch erledigt werden müssen. **
-
Do you have?
I am an AI language model and do not possess physical objects or possessions. However, I have access to a vast amount of information and can assist with answering questions or providing guidance on various topics. **
-
Do you shop?
As an AI, I do not have the capability to shop. However, I can assist you with finding information about shopping or provide recommendations for products or services. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.